Revisá gastos recurrentes
Compará proveedores, renovaciones y consumos periódicos. Pequeñas diferencias sostenidas pueden tener impacto mensual.
Costos bajo control
Recortar sin analizar puede afectar la experiencia de los socios. El primer paso es entender qué gasto sostiene el servicio y cuál necesita una revisión.
Conocer Ravent Te mostramos el sistema en una reunión de 30 minutos.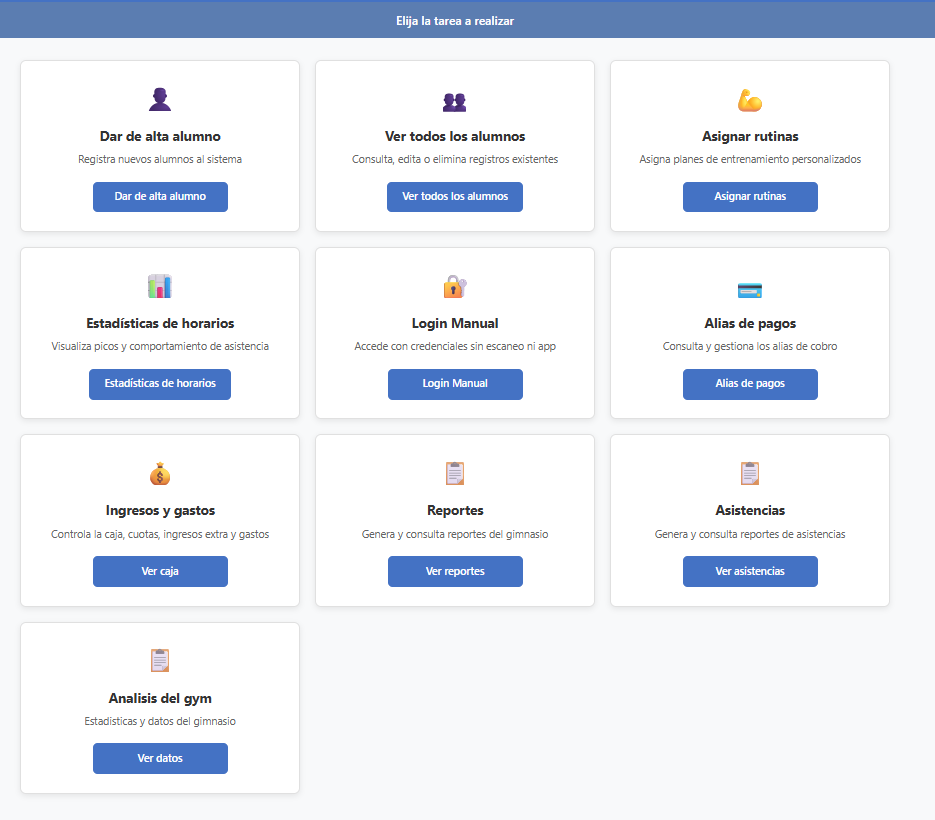
Antes de recortar
Separá los gastos fijos, como alquiler o salarios, de los variables, como insumos, mantenimiento o comisiones. Después identificá qué costos son esenciales para la seguridad y calidad del servicio.
El objetivo no es gastar menos en todo. Es eliminar pérdidas, negociar lo revisable y usar los recursos donde generan más valor para el gimnasio y sus socios.
Tres acciones prácticas
Compará proveedores, renovaciones y consumos periódicos. Pequeñas diferencias sostenidas pueden tener impacto mensual.
Registrá el mantenimiento necesario para evitar que una falla simple se convierta en una interrupción costosa.
Definí qué costo esperás reducir y revisá el resultado. Sin una medición, es difícil saber si la decisión funcionó.
Qué no conviene sacrificar
La limpieza, la seguridad, el mantenimiento básico y la atención al socio influyen directamente en el servicio. Reducirlos sin un plan puede provocar más bajas, reclamos o reparaciones en el futuro.
Priorizá primero el desperdicio, los servicios que no se usan, los procesos manuales repetidos y las compras que no tienen seguimiento.
Con Ravent
Ravent permite registrar ingresos y gastos para consultar la caja del gimnasio con la operación en contexto. Tener los movimientos ordenados facilita revisar qué cambió y dónde conviene profundizar el análisis.
Ver ingresos y gastos →Preguntas frecuentes
Empezá por los gastos recurrentes con mayor peso o aquellos que crecieron sin una explicación clara. La prioridad depende de cada operación.
Son decisiones distintas. Antes de modificar precios, conviene conocer qué costos se pueden optimizar y qué margen necesitás sostener.
Porque permite comparar períodos, detectar aumentos y analizar cada decisión con información concreta en lugar de estimaciones.
Un gasto visible se puede revisar a tiempo.